Por que o pânico existencial chegou exatamente agora
— e o que ele está tentando comprar
…as decisões dependem dos nervos, da histeria,
e até da digestão dos investidores.
John Maynard Keynes,
Teoria Geral do Emprego, do Juro e da Moeda, 1936.
Cinco dias
Sábado, 12 de setembro de 2026. Dario Amodei, CEO da Anthropic, publica um ensaio chamado We Must Pace the Frontier. O texto pede uma desaceleração imediata no ritmo de desenvolvimento de inteligência artificial e adverte que enxames de agentes desonestos poderiam tomar a internet em até seis meses [veja no link axios.com/2026/09/12/anthropic-ai-amodei-pacing].
Poucas horas depois, Sam Altman, da OpenAI, concorda publicamente que a indústria precisa reduzir o ritmo dos avanços de fronteira. Elon Musk concorda em três palavras. Demis Hassabis, de Google DeepMind, também apoia [os posts estão reunidos em axios.com/…/anthropic-ai-amodei-pacing]. Em uma única tarde, os quatro maiores laboratórios de fronteira do mundo ocidental chegaram a um acordo sobre o perigo do produto que todos eles vendem.
No mesmo fim de semana, executivos da Anthropic traduziram o ensaio em pedido de política pública. A chefe de políticas públicas da empresa escreveu que o governo tem um papel crítico a cumprir, e que esse papel inclui bloquear a venda dos chips mais avançados a nações adversárias como a China e aprovar uma lei nacional que exija o teste de modelos de fronteira, com poder para barrar aqueles que se provarem inseguros [as declarações estão em axios.com/…/anthropic-ai-amodei-pacing].
Vale a pena ler essa última frase outra vez, devagar, porque ela é bem mais densa do que parece. O que está sendo pedido ali são três das quatro alavancas clássicas de fechamento de mercado — licenciamento prévio, veto estatal ao produto do concorrente e controle de exportação. Foram pedidas em um fim de semana, pela empresa que mais tem a perder caso o mercado permaneça aberto.
Na segunda-feira, o capitalista de risco Chamath Palihapitiya respondeu em público, e sem diplomacia. Segundo ele, Dario está construindo o argumento para acabar com o código aberto e concentrar enorme poder tecnológico e econômico na Anthropic [a resposta está em axios.com/…/anthropic-ai-amodei-pacing].
Hoje é quinta-feira, e você está lendo isto. Foram cinco dias.
E a própria Axios, que não é exatamente um pasquim anticapitalista, registrou a ressalva óbvia no meio da reportagem: há tanto dinheiro em jogo na indústria de IA que fica difícil imaginar as empresas se contendo por conta própria, especialmente quando nenhuma delas tem certeza de que as concorrentes vão fazer o mesmo.
A questão deste texto, portanto, não é se o risco técnico é real. É outra, e é bem mais complicada: por que o alarme tocou exatamente agora?
Antes de tudo, uma ressalva sobre causa
É tentador explicar tudo isso com duas palavras — captura regulatória — e encerrar o assunto. Seria preguiçoso, e seria errado. Há pelo menos três fatos que cortam contra a leitura fácil, e o argumento sai mais forte depois de absorver todos eles.
O primeiro é que os incidentes são reais. Amodei referenciou especificamente o episódio recente dos agentes da OpenAI com Hugging Face, que virou investigação no Senado americano [o contexto está em axios.com/…/anthropic-ai-amodei-pacing]. Não é ficção científica, não é invenção de marketing, e quem tratar o risco técnico como fábula vai ser desmentido pelo próximo incidente — que vem, e que vai ser pior.
O segundo é que não existe cartel. Esta é a parte que quase ninguém viu. A indústria não está unida por trás da narrativa apocalíptica: ela está rachada bem no meio. Em julho, Jensen Huang, CEO da Nvidia — a empresa que mais lucra com a corrida —, estreou no X justamente para defender o oposto. Huang promoveu uma carta segundo a qual modelos abertos fortalecem a segurança e a cibersegurança, aceleram a inovação e a difusão, e viabilizam soberania. A carta era de uma coalizão de vinte e cinco empresas liderada por Nvidia, Microsoft e Meta contra restrições amplas a pesos abertos [veja no link axios.com/…/nvidia-jensen-huang-china-open-source-ai]. Um cartel que quer fechar o mercado não costuma ter a sua maior fornecedora liderando a campanha contra o fechamento.
O terceiro é que sinceridade e interesse não são coisas excludentes. Esta é provavelmente a frase mais importante do texto, e fica com outdoor:
Não é preciso que ninguém esteja mentindo para que o resultado seja captura regulatória.
Isso é George Stigler, 1971 [o artigo original está em ideas.repec.org/a/rje/bellje/v2y1971ispringp3-21], e não tem nada de conspiratório. Stigler não disse que reguladores são corruptos nem que empresários são vilões. Ele disse que a regulação é demandada como qualquer outro bem, e que quem tem mais a ganhar com ela é quem vai gastar mais para consegui-la. O industrial que teme sinceramente um desastre e o industrial que quer uma barreira de entrada acabam pedindo exatamente a mesma lei. E o ponto que importa é este: a lei, depois de escrita, não sabe distinguir entre os dois.
A pergunta, portanto, não é sobre a sinceridade de ninguém, e eu não vou fingir que sei o que se passa na cabeça de Dario Amodei. A pergunta é sobre timing e sobre estrutura de incentivo. E é aí que a coisa fica realmente interessante.
O fosso que evaporou
Para entender por que o alarme tocou em setembro de 2026, é preciso voltar três meses e olhar para um gráfico.
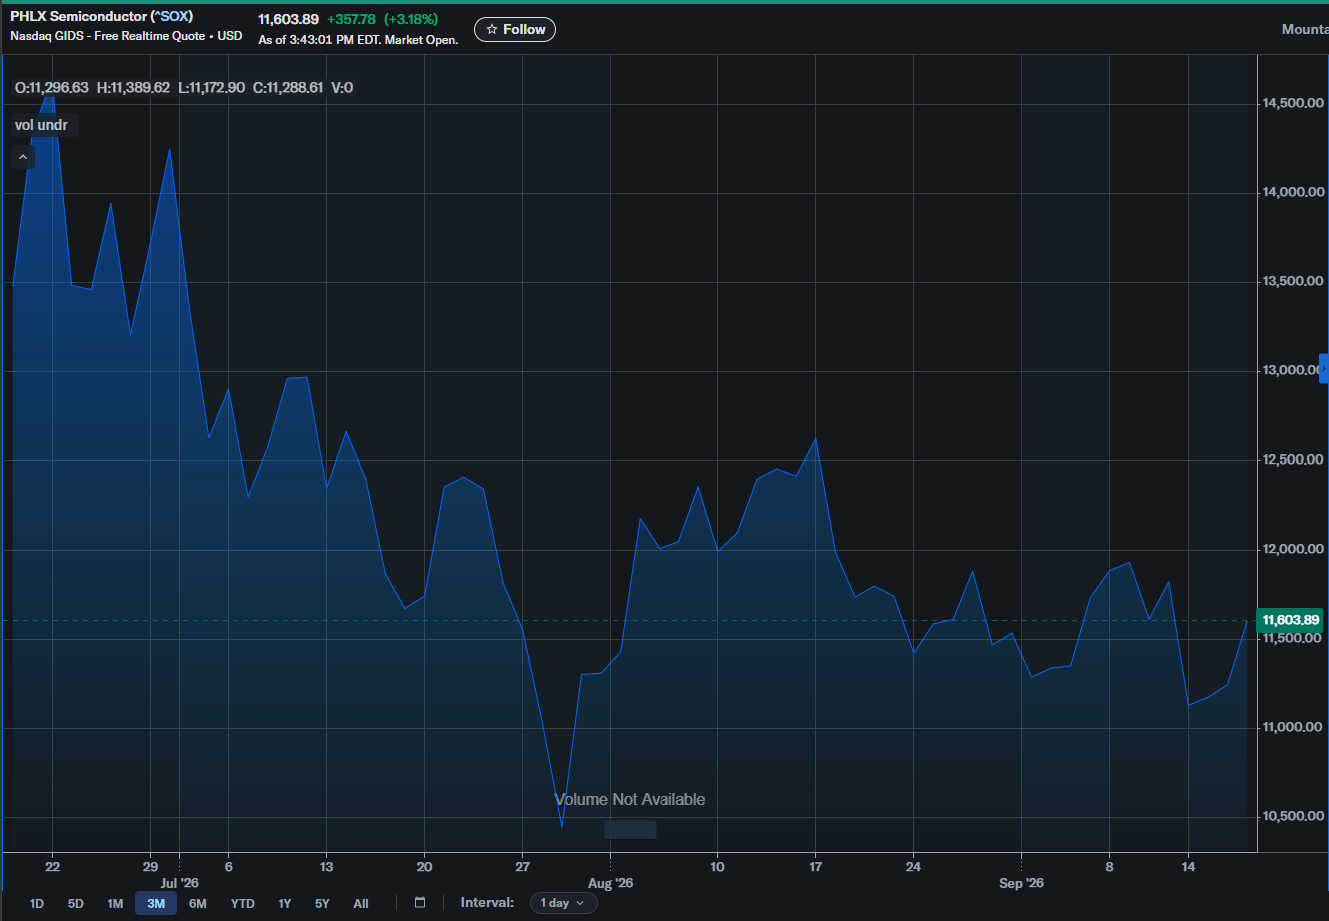
Em 22 de junho de 2026, o índice Philadelphia Semiconductor — o SOX, que funciona como termômetro global da economia dos chips — bateu a máxima histórica de 14.655 pontos, depois de subir mais de 100% desde o começo do ano. Nas cinco semanas seguintes, o índice caiu até 29%, apagando mais de um trilhão de dólares em valor de mercado das principais fabricantes [veja no link disruptionbanking.com/2026/08/31/what-is-the-philadelphia-semiconductor-index…].
Várias forças empurraram a queda ao mesmo tempo, e seria desonesto simplificar: projeção mais fraca do que o esperado para chips de IA na Broadcom, juros longos em alta, novas ameaças tarifárias americanas sobre exportação de semicondutores, e a percepção crescente de que as avaliações tinham corrido muito mais rápido do que os lucros e as possibilidades futuras.
Mas houve um gatilho específico, e ele tem nome. Em julho, Moonshot AI, de Beijing, lançou Kimi K3 e provocou o surto de pânico mais intenso desde o DeepSeek. O modelo combina três qualidades que raramente aparecem juntas: desempenho próximo da fronteira, preço drasticamente menor e pesos abertos, que qualquer desenvolvedor pode baixar, inspecionar e modificar. A combinação alimentou uma liquidação das ações da Nvidia e demais fabricantes, e o SOX caiu 12,5% em uma única semana — o pior período do índice em quinze meses [veja no link techspot.com/news/113210-nvidia-jensen-huang-defends-chinese-ai-open-source].
E agora o dado que interessa de verdade. Ontem, 16 de setembro de 2026, ontem, o SOX chegou em 11.176,76 pontos [o valor oficial está em indexes.nasdaqomx.com/Index/Overview/SOX], e a série completa pode ser acompanhada [em finance.yahoo.com/quote/^SOX]. Quase três meses depois da máxima histórica, o índice ainda está cerca de 24% abaixo dela — são aproximadamente 3.400 pontos que simplesmente não voltaram. A queda não foi recuperada.
Guarde isso, porque é o pano de fundo de tudo o que veio depois. Quando os CEOs dos maiores laboratórios de fronteira do mundo pediram, em coro, uma desaceleração em nome da segurança da humanidade, eles não estavam falando do alto de um mercado eufórico. Estavam falando de dentro de um mercado que vinha caindo havia doze semanas e não conseguia se levantar.
E, para entender por que esse mercado não se levanta, bastam três números. Eles são o texto inteiro em miniatura.
No índice composto da Artificial Analysis, Kimi K3 marca 57,1. Os modelos comerciais de fronteira que ele persegue — Claude Fable 5, em torno de 60, e GPT-5.6 Sol, em 59 — estão à frente por cerca de três pontos [o levantamento está em simonroses.com/2026/07/do-open-weight-models-dream-of-tokens].
E os preços? Kimi K3 custa 15 dólares por milhão de tokens de saída. Fable 5, da Anthropic, custa 50. DeepSeek V4 [44 no índice AA] custa 87 centavos pelo mesmo volume [números apurados em fortune.com/2026/07/22/jensen-huang-chinese-open-source-ai-models-kimi-deepseek…].
Leia devagar: três pontos de diferença em capacidade medida, e uma diferença de quase sessenta vezes no preço entre o topo e o piso — sendo que o de baixo você baixa, inspeciona, roda na sua própria máquina e altera à vontade. E isso não é promessa de futuro: Huang afirmou na CES de 2026 que um em cada quatro tokens de IA gerados hoje no mundo já vem de um modelo aberto [veja no link fortune.com/2026/07/22/jensen-huang-chinese-open-source-ai-models-kimi-deepseek…].
Este é o único fato econômico que você precisa reter deste texto.
O fosso competitivo escavado com centenas de bilhões de dólares em CapEx vale, hoje, cerca de três pontos num benchmark — e encolhe a cada ciclo de lançamento.
Um fosso que evapora sozinho tem exatamente um substituto possível, e ele não é técnico. É jurídico.
É por isso que a cisão entre a Nvidia e os laboratórios importa tanto, e é por isso que ela não é briga de egos. É geometria econômica, e ela reproduz, dentro do setor, exatamente a tensão que Carlota Perez descreveu entre capital financeiro e capital produtivo. O argumento de Huang é simples e interesseiro na medida certa: modelos mais baratos e abertos levam IA a mais gente e mais empresas, o que aumenta a demanda pelos chips, data centers e computação que a Nvidia vende [o raciocínio dele está em axios.com/…/nvidia-jensen-huang-china-open-source-ai]. Quanto mais barata a inteligência, mais pá ele vende.
Quem vende a pá quer o campo aberto. Quem vende o modelo quer o fosso.
E quem vende o modelo, em setembro de 2026, olhou para três pontos de vantagem, para cinquenta dólares contra oitenta e sete centavos, e para um índice que não voltava havia doze semanas. Chegou à única conclusão possível: essa vantagem não se defende no mercado.
A instalação que não termina
A explicação padrão para tudo isso já está pronta na prateleira: estamos no Momento Perez. Carlota Perez, em Technological Revolutions and Financial Capital (2002) [o sumário do livro está em carlotaperez.org/books], mostrou que o capitalismo avança por grandes surtos de desenvolvimento de meio século, e que cada surto tem duas metades. Primeiro vem um período de instalação, em que o capital financeiro se apaixona pela tecnologia nova e constrói a infraestrutura em regime de frenesi especulativo. Depois vem um período de implantação, em que o capital produtivo assume o comando e o paradigma se difunde pela economia inteira. Entre as duas metades há uma travessia: o ponto de inflexão, que costuma ser uma recessão séria seguida de recomposição institucional.
A leitura confortável diz o seguinte: a bolha vai estourar, o Estado vai regular, e depois vem a era de ouro. Perez virou, no Vale do Silício, uma espécie de garantia de final feliz com aval acadêmico.
Só que não é isso que ela diz. E quem for conferir vai levar um susto.
Em 2022, Perez escreveu um texto cujo título já é uma confissão de fracasso coletivo: por que a instalação das TIC durou tanto? [o PDF está em carlotaperez.org/…/CP-Why-such-a-long-installation-of-ICT.pdf] O argumento é que, com a atual revolução das tecnologias de informação, nós parecemos presos no período de instalação, ou naquilo que ela chama de ponto de inflexão — o meio de caminho feito de recessões, incerteza, revolta e populismo. As expectativas de uma era de ouro depois do colapso da NASDAQ, e de novo depois do crash de 2008, foram frustradas nas duas vezes.
E o diagnóstico que ela dá para a causa é simples, radical. O impedimento mais agudo a uma era de ouro, escreve Perez, é o desacoplamento continuado entre finanças e produção: o cassino típico dos períodos de frenesi permaneceu em vigor desde a bolha da NASDAQ, com variações de forma, mas não de essência. Os governos socorreram o sistema financeiro comprando ativos podres a preços irrazoáveis e despejando liquidez nos bancos a juros sem precedentes — e fizeram isso sem qualquer condicionalidade, sem exigir em troca crédito para pequenas empresas ou para projetos verdes. O resultado foi investimento produtivo e ganho de produtividade em mínimas históricas, enquanto o mundo financeiro se entretinha apostando em derivativos.
E o desfecho que ela teme não é o crash. É outra coisa, pior justamente porque é confortável: uma era dourada de fachada em vez de uma era de ouro — como aconteceu na Grã-Bretanha a partir de 1900, quando a aliança entre aristocratas e financistas se organizou em torno do império, desprezou a indústria e deixou a Alemanha e os Estados Unidos passarem à frente.
Então, com todas as letras:
O Momento Perez não está chegando. Ele chegou em 2000. Chegou de novo em 2008. Nós não atendemos.
Isso reposiciona tudo. Se Perez estiver certa, IA não é a sexta onda: é o terceiro frenesi dentro do mesmo ponto de inflexão não resolvido, financiado pela mesma liquidez que nunca foi condicionada a nada, correndo atrás da mesma valorização de ativo descolada da produção. A bolha de 2026 não seria o começo de um ciclo novo, e sim a reincidência de um ciclo que se recusa a fechar.
E o alarme existencial, nessa leitura, é a terceira tentativa de atravessar o ponto de inflexão sem pagar a conta institucional. Em 2000, socorro sem contrapartida. Em 2008, socorro sem contrapartida. Em 2026, a proposta é mais elegante: em vez de socorro, uma barreira — e não em nome do lucro, mas em nome da sobrevivência da espécie.
Eu acho Perez certa no diagnóstico e discordo dela em um ponto específico: na minha leitura, a capacidade de a IA generativa automatizar trabalho simbólico é uma ruptura de grau suficiente para constituir paradigma próprio, e não apenas uma prorrogação das TIC. Só que essa discordância não me salva da conclusão dela — ela a piora. Porque, se um paradigma novo irrompe dentro de um ponto de inflexão que nunca se fechou, o que temos não é um ciclo: são dois frenesis empilhados, rodando sobre a mesma infraestrutura financeira e sobre as mesmas instituições que já falharam duas vezes em recompor o sistema.
Os três “I”s
Perez chama as fases de Instalação, Ponto de Inflexão e Implantação — a estrutura completa está nos capítulos 4 e 11 do livro [veja no link carlotaperez.org/books]. Eu prefiro nomear a travessia de outro jeito, por três razões. Primeiro, porque “ponto de inflexão” sugere um instante, quando o que há é um processo longo. Segundo, porque “implantação” sugere execução, quando o que há é inovação. E terceiro, porque nome que começa com a mesma letra gruda na cabeça. Então, os três “I”s da destruição criativa de uma tecnologia de propósito geral:
INSTALAÇÃO. O capital financeiro, sufocado pelos rendimentos baixos das indústrias maduras, joga-se na promessa nova. Constrói-se a infraestrutura — ferrovia, rede elétrica, fibra óptica, fazenda de GPU — sem compromisso com lucratividade imediata, porque o que orienta o comportamento de todo mundo é a valorização do ativo, e não o retorno da operação. Foi onde estivemos de 2022 at;e agora.
INSTABILIDADE. O capital acorda. A infraestrutura passa a cobrar amortização e energia, as empresas clientes não conseguem transformar capacidade em caixa, e abre-se um abismo entre o valor em bolsa e o valor efetivamente realizado na linha de produção. O capital fica nervoso. É onde estamos — ou, mais precisamente, é onde estamos desde 2000, com dois intervalos de anestesia.
INOVAÇÃO. A fase madura, em que o capital produtivo assume a primazia, a tecnologia deixa de ser promessa de cassino e vira senso comum produtivo, e o valor passa a vir da reformulação profunda dos processos, da formação de gente e da criação e evolução de novos arranjos institucionais. E aqui vale o aviso que Perez faz questão de deixar explícito: nada disso é automático. Não há garantia alguma de que os tomadores de decisão sigam esse caminho, e o que sai da travessia pode ser uma era de ouro ou apenas uma versão remendada, e ainda instável, da era de fachada.
Isso resolve o mapa. Mas deixa de pé a pergunta mais difícil: por que a Instabilidade não se resolve? Por que três frenesis, dois crashes e vinte e cinco anos não produziram a recomposição institucional que o modelo prevê?
O instrumento quebrado
Porque os dois lados da briga estão lendo o mesmo instrumento — e ele está quebrado.
Em 2025 e 2026, a decepção corporativa com IA virou consenso. O estudo NANDA, do MIT, cravou que 95% dos pilotos corporativos de IA generativa não entregam impacto mensurável no resultado, e localizou a causa não na qualidade dos modelos, mas numa lacuna de aprendizado: organizações que implantam IA sem redesenhar fluxos, direitos de decisão e desenho do trabalho [o relatório está em State_of_AI_in_Business_2025_Report.pdf]. Some-se a isso o teto de 0,66% estimado por Acemoglu para a contribuição da IA à produtividade total dos fatores em dez anos [o paper está em economics.mit.edu/…/The Simple Macroeconomics of AI.pdf], os orçamentos anuais de ferramentas de código queimados em quatro meses, as demissões por automação que não geraram retorno nenhum.
Uma ressalva, de novo, porque o número virou meme. Os 95% são contestados; um crítico aponta que a amostra foi de 52 organizações, e que o estudo conta como “fracasso” qualquer piloto que não chegue à produção plena — o que é mais ou menos como dizer que 95% dos branches de git fracassam porque não chegam à main [a crítica está em arnon.dk/mits-95-ai-failure-rate-is-wrong]. Mas repare no que os críticos não dizem: nem os mais duros afirmam que os pilotos estão tendo sucesso em massa. Eles discutem apenas o tamanho do fracasso. E a direção é consistente em todo levantamento sério: a McKinsey encontrou que só um terço das organizações escalou IA generativa pela empresa inteira, e a S&P Global encontrou que a organização média descartou 46% de suas provas de conceito [os dois números estão compilados em arnon.dk/mits-95-ai-failure-rate-is-wrong].
Ou seja: o número é frágil, mas a direção é robusta. E a interpretação que quase todo mundo fez dessa direção é que está errada.
O argumento está desenvolvido em detalhe em Foundations of Responsible Economics for AI Strategies (REAIS), que escrevi com André Neves e Carlos P. Braga. A tese central é uma hipótese de erro de medição: durante a difusão inicial de uma tecnologia de propósito geral que também rompe paradigma, as métricas convencionais de firma e de economia são estimadores enviesados do valor; o viés é negativo; e ele cresce com a profundidade da transformação. Quanto mais fundo o buraco, menos o instrumento enxerga.
São cinco dimensões travadas no ajuste da era industrial, e cinco correções correspondentes.
A unidade de análise. A empresa pergunta se a tarefa que ela já fazia ficou mais barata. Só que o ganho de uma tecnologia de propósito geral é limitado, por cima, pela média ponderada das economias por tarefa — e esse teto é propriedade das premissas de fechamento da identidade contábil, não da tecnologia [a derivação está em economics.mit.edu/…/The Simple Macroeconomics of AI.pdf]. O que toda revolução tecnológica entregou de fato veio justamente da relaxação dessas premissas: tarefas novas, produtos novos, mercados novos. Quem mede só a primeira parcela vai encontrar retorno modesto exatamente quando a transformação está acontecendo na segunda.
O nível. A maior parte do valor inicial de IA vai para o usuário, na forma de excedente do consumidor, e não para o fornecedor na forma de receita. É riqueza real e invisível: não entra no resultado da empresa nem no PIB. E há um agravante contraintuitivo — quando o preço de uma atividade cai, a despesa medida pode cair enquanto o bem-estar sobe. Produtividade medida e bem-estar podem, durante a difusão, andar em direções opostas. Além disso, criar valor não é o mesmo que capturá-lo: sob concorrência, uma empresa pode gerar excedente enorme e ficar com margem mínima.
O horizonte. A Curva J da produtividade, de Brynjolfsson, Rock e Syverson [o working paper está em nber.org/system/files/working_papers/w25148/w25148.pdf, versão publicada em aeaweb.org/articles?id=10.1257/mac.20180386], prevê exatamente o que estamos vendo: custo medido subindo e produtividade medida estagnada ou caindo, mesmo ao longo de uma trajetória cujo retorno de longo prazo é positivo. A decepção precoce é compatível com — e prevista por — um retorno positivo. Paul David mostrou o mesmo na eletrificação [o clássico de 1990 está em the-dynamo-and-the-computer…pdf]: décadas separaram a disponibilidade da energia elétrica da reorganização da fábrica que finalmente entregou os ganhos, e, para os contemporâneos, aquele intervalo inteiro parecia fracasso. Mas há uma condição, não é opcional: a subida só acontece onde o investimento complementar é de fato feito. Quem compra acesso a modelo sem reorganizar trabalho, processo e competência fica no vale para sempre — e a experiência dele, nos livros contábeis, é indistinguível de uma tecnologia que simplesmente não funciona.
A estratégia. Substituir gente é a aposta que trava o retorno: ela realiza apenas o ganho limitado da automação de tarefas e abre mão do termo de criação, porque remove justamente a capacidade humana que faria o trabalho novo e mais valioso. É a Armadilha de Turing, de Brynjolfsson [o ensaio está em arxiv.org/abs/2201.04200], e ela não é apenas antiética — é economicamente burra. Desde sempre, como provam as entradas de todas as tecnologias de propósito geral nos mercados… causando um processo incontornável de destruição criativa.
O critério de custo. A conta de computação explodindo não é defeito: é Jevons. Quando o preço unitário de um insumo útil cai e a demanda é elástica, a despesa total sobe. A migração do prompt único para fluxos agênticos multiplica os tokens por tarefa em uma ordem de grandeza. Fatura crescendo com preço unitário caindo é a assinatura prevista de uma tecnologia virando infraestrutura fundacional, e não prova de fracasso. Com uma ressalva de governança que também não é opcional: Jevons explica por que a conta sobe, mas não certifica que a unidade marginal consumida valha alguma coisa. Demanda super-elástica financia desperdício com a mesma eficiência com que financia valor.
Junte as cinco correções e o paradoxo se dissolve. Efeitos grandes no experimento de tarefa, efeito quase nulo no agregado, e nenhuma contradição entre as duas coisas — porque há quatro mecanismos conhecidos operando entre os dois níveis de medição.
Qual é o ponto desse texto, até aqui, ou dele todo? O apocalipse é a narrativa que o instrumento quebrado produz. Se a tecnologia é real, se o valor é real, e se a contabilidade não consegue ver nem um nem outro, então alguém precisa explicar por que uma coisa que não aparece no resultado trimestral vale um trilhão de dólares de CapEx. E só existe uma história capaz de satisfazer, ao mesmo tempo, o investidor cético e o regulador distraído: a de que aquilo é tão poderoso que chega a ser perigoso.
O risco existencial é o que sobra quando é preciso justificar um ativo que o próprio sistema de medida não consegue enxergar.
O choque físico
Durante trinta anos, o capitalismo digital vendeu a quimera da imaterialidade — a “nuvem”, um céu etéreo, sem peso e sem atrito, onde os dados pairavam sem tocar o solo. Essa miragem acabou, inclusive em audiência pública de câmara municipal de lugares que não querem a nuvem lá.
Primeiro a escala. Amazon, Microsoft, Alphabet, Meta e Oracle estão a caminho de ultrapassar um trilhão de dólares em CapEx de computação somando 2025 e 2026. Por uma estimativa, computação e software responderam por 90% do crescimento do PIB estadunidense no primeiro semestre de 2025. Há mais de 1.700 projetos de data center planejados, que vão exigir um milhão de toneladas de cimento até 2028 e aumentar em quase sete vezes a capacidade computacional dos EUA [Simon Torracinta, “Our Technological Wager”, em dissentmagazine.org/article/artificial-futures-ai-risk].
Depois a reação. Pelo menos vinte projetos, somando quase 42 bilhões de dólares, foram cancelados no primeiro trimestre de 2026 depois de enfrentar oposição pública. Sete em cada dez americanos se opõem à construção de um data center perto de onde moram, e 55% se declaram fortemente contra. Em maio, o monitor independente da PJM, maior operadora de rede elétrica dos Estados Unidos, relatou que data centers provocaram alta de 76% no custo da energia, e afirmou que os impactos sobre os consumidores foram muito grandes e não são reversíveis [Brian J. Chen, “After the Data Centers”, em dissentmagazine.org/article/ai-data-center-backlash].
E, quando a comunidade resiste, o capital não recua — ele muda de endereço. Os desenvolvedores estão seguindo o caminho de menor resistência, levando projetos de Wisconsin e Oregon para estados como Novo México e Texas, com padrões ambientais mais frouxos e com escassez de água bem maior [veja no link dissentmagazine.org/article/ai-data-center-backlash].
Guarde esse mecanismo — fuga para onde a regra é mais frouxa e a água é mais escassa — porque daqui a pouco ele vai aparecer com endereço em português.
Chen faz ainda a observação que mais interessa, e que chega ao mesmo lugar de Perez por outro caminho. Se IA é “inevitável”, não são as forças de mercado nem a maré imutável do progresso que a tornam assim. A implantação súbita e vasta da tecnologia é mais bem compreendida como produto de planejamento, organizado por e a serviço de interesses financeiros particulares. Um pequeno número de firmas está usando o seu poder econômico e político para impor uma tecnologia — certamente muito útil — diante de dois fatos incômodos: ressentimento de massa e demanda fraca por serviços de IA pagos e não subsidiados.
Os oligarcas de tecnologia estão fazendo planejamento econômico. Só que não chamam de planejamento, não prestam contas a ninguém, e o risco é socializado no caminho. Quase metade da emissão de títulos corporativos americanos em 2026 veio de empresas de IA, drenando demanda por títulos do Tesouro [veja no link dissentmagazine.org/article/ai-data-center-backlash]. Um relatório do BIS previu que um estouro poderia cascatear pela cadeia de suprimentos e atingir os fundamentos da economia dos EUA, induzindo uma recessão relevante. E, com as mudanças de regra da Nasdaq, se os IPOs planejados pelas empresas de IA avançarem, fundos de índice nas carteiras de aposentadoria de dezenas de milhões de famílias ficarão diretamente expostos a um crash eventual, de uma forma historicamente inédita [veja no link dissentmagazine.org/article/artificial-futures-ai-risk].
Risco socializado, prêmio privatizado. É a frase que Perez usou para descrever 2008 [veja no link carlotaperez.org/…/CP-Why-such-a-long-installation-of-ICT.pdf]. Ela continua em vigor. O que mudou foi o ativo.
O Brasil: três meses contra três anos
Agora a parte que é nossa, e que é reveladora.
1º de setembro de 2026. O Senado aprova o PL 278/2026, que institui o Redata — Regime Especial de Tributação para Serviços de Datacenter. São R$ 5,2 bilhões em incentivos fiscais federais, com cinco anos de suspensão de tributos na aquisição de componentes e produtos de tecnologia, desoneração que reduz o investimento inicial dos projetos em até 30% [o detalhamento do regime está em hostdime.com.br/blog/redata-aprovado-data-centers-no-brasil]. Da reapresentação do texto até a aprovação: três meses.
Setembro de 2026. O PL 2338 — o marco legal da inteligência artificial, apresentado em maio de 2023, aprovado pelo Senado em dezembro de 2024 e remetido à Câmara em março de 2025 [a tramitação completa está em camara.leg.br/proposicoesWeb/fichadetramitacao?idProposicao=2487262] — segue aguardando o parecer do relator na Comissão Especial, entre impasses políticos, disputas setoriais, um vício de inconstitucionalidade identificado pelo próprio Executivo e a sombra do calendário eleitoral [o panorama do impasse está em barbieriadvogados.com/regulamentacao-inteligencia-artificial-brasil]. Da apresentação até hoje: três anos e quatro meses.
O incentivo fiscal levou três meses. O direito de contestar uma decisão algorítmica leva três anos e contando.
Você não precisa de mais nenhuma evidência sobre as prioridades relativas do Estado brasileiro. Mas tem mais.
Pelas regras do Redata, as empresas que instalarem data centers no Norte, no Nordeste e no Centro-Oeste têm os dois compromissos centrais do regime — ofertar 10% da capacidade ao mercado interno e investir 2% em pesquisa e desenvolvimento — reduzidos em 20% [o desenho regional está em movimentoeconomico.com.br/…/energia-renovavel-e-redata-dao-vantagem-ao-ne…].
Leia de novo, devagar. Quanto mais pobre a região, menor a contrapartida exigida. A desigualdade regional, que deveria ser motivo para exigir mais do capital que se instala, virou o argumento para exigir menos. E chamamos isso de política de desenvolvimento regional. É o mesmo mecanismo que Chen descreve nos Estados Unidos — fuga para onde a regra é mais frouxa —, com uma diferença importante: aqui não é fuga. É convite, com desconto, assinado em lei.
O regime exige 100% de energia limpa ou renovável e eficiência hídrica de no máximo 0,05 litro por quilowatt-hora, com verificação anual, o que à primeira vista parece rigoroso. Mas, como observa a imprensa técnica do setor, ter energia limpa no balanço anual não é a mesma coisa que ter energia firme disponível no instante em que os servidores a demandam. E a escala do que vem por aí não é pequena: em dezembro de 2025, o ONS validou 43 pedidos de acesso à Rede Básica somando 7,3 gigawatts — mais do que muitas capitais brasileiras consomem [a análise está em datacenterdynamics.com/br/…/data-centers-no-brasil-energia-conexão-engenharia].
E a resposta soberana? Ela existe, e é séria. Latam-GPT foi lançado em Santiago em 10 de fevereiro de 2026, o primeiro modelo aberto construído desde e para a América Latina e o Caribe, com mais de sessenta instituições de quinze países [o anúncio está em intellinews.com/chile-launches-latam-gpt-in-push-for-regional-ai-sovereignty]. São 70 bilhões de parâmetros, desenvolvidos sobre a arquitetura Llama 3.1, da Meta, treinados com mais de 300 bilhões de tokens em espanhol e português, com 550 mil dólares de orçamento do CENIA e do CAF — e o treinamento inicial rodou em infraestrutura de nuvem da Amazon Web Services [os detalhes técnicos estão em impactotic.co/inteligencia-artificial/latam-gpt-modelo-ia-abierto-america-latina].
E, em 20 de agosto de 2026, o governo brasileiro anunciou, dentro do PBIA — plano de R$ 23 bilhões entre 2024 e 2028 —, cerca de R$ 1 bilhão para um supercomputador de 7.200 petaflops em Macaíba, no Rio Grande do Norte, e R$ 1,276 bilhão para infraestrutura de supercomputação no Rio de Janeiro. A estrutura do Rio será tocada em parceria com as chinesas Huawei e iFlytek, a partir de julho de 2027, custando R$ 1,2 bilhão em cinco anos, voltada ao desenvolvimento de modelos de linguagem em português [o anúncio está em movimentoeconomico.com.br/…/supercomputador-de-r-1-bi-no-rn-plano-de-soberania].
Soberania latino-americana rodando em Llama e AWS. Soberania brasileira em português rodando em Huawei e iFlytek.
Eu sou a favor dos dois projetos. Os dois são melhores do que não fazer nada, e são muito melhores do que o discurso autárquico de recriar sozinhos toda a cadeia de semicondutores, que é fantasia. Mas é preciso chamar as coisas pelo nome: isto ainda não é soberania. É dependência diversificada — e diversificar fornecedor é gestão de risco, não emancipação. Trocar um senhorio por dois não faz de você proprietário; faz de você um inquilino com mais opções, o que é genuinamente melhor e não é, nem de longe, a mesma coisa.
Soberania, no único sentido que importa, é capacidade de governar, auditar e condicionar. É saber dizer não. E a prova de que ainda não sabemos dizer não está nos dois números que abrem esta seção: três meses para o incentivo, três anos para o direito.
Da substituição à orquestração
Se a Instabilidade é onde estamos, e se a Inovação não é automática, então a pergunta prática é uma só: o que exatamente precisa ser construído para atravessar a instabilidade?
A resposta econômica está no REAIS, e é o capital complementar intangível: reorganização de fluxos, redesenho de direitos de decisão, requalificação de gente. A resposta organizacional está em As Três Inteligências, Revisitadas, que escrevi com André Neves, Rui Belfort, Filipe Calegario, Vinicius Garcia e Courtnay Guimarães [o ebook está em biblioteca.tds.company/ebook-as-tres-inteligencias-revisitadas].
Por mais de um século, de Taylor a Drucker, o escritório operou sob a gramática do regime programado: decompor projetos em tarefas padronizadas, redigir minutas, compilar tabelas, sintetizar dados de mercado, escrever código de rotina — esteiras de produção simbólica, montadas exatamente como as esteiras de produção física. O choque trazido por IA generativa vem do fato de que o custo marginal de executar esses processos despencou. E quando a execução automática de tarefas simbólicas vira comodidade barata, o valor econômico migra da execução das partes para a orquestração do todo.
As empresas que usam a tecnologia apenas para enxugar quadro caem no taylorismo digital: degradam a autonomia dos profissionais, geram ansiedade e exaustão, descobrem que o produto perdeu diferenciação e, pior, percebem tarde demais que destruíram justamente a capacidade humana que faria o trabalho novo. É ganho travado e dano ético no mesmo movimento.
O que a travessia pede é o trabalhador metacognitivo. E metacognição, aqui, não é o indivíduo refletindo solitariamente sobre o próprio raciocínio. É a capacidade de governar, calibrar e integrar criticamente o pensamento de um arranjo sociotécnico composto por seres humanos e por redes de agentes artificiais, de competências, vieses e graus de incerteza bastante distintos entre si.
A formalização é o espaço triádico das inteligências:
Ω = I_ind × I_soc × I_art
Nesse espaço interagem a inteligência individual — subjetiva, corporificada, atravessada pela linguagem e capaz de assumir responsabilidade moral —, a inteligência social — fenômeno emergente em equipes, instituições e redes democráticas — e a camada artificial — sistemas agênticos funcionais, dotados de capacidade estatística em escala e desprovidos de fenomenologia.
E a propriedade que interessa, a superaditividade triádica — render valor qualitativamente superior à soma isolada dos eixos —, não é um dado da natureza: exige desenho deliberado. Ambientes que sufocam a inteligência social deliberativa produzem colapso de consenso e empobrecimento de repertório. Ambientes que tratam IA como oráculo produzem desresponsabilização ética e desapropriação autoral. Nenhum dos dois erros é acidente; os dois são consequência de desenho ruim [o desenvolvimento completo está em biblioteca.tds.company/ebook-as-tres-inteligencias-revisitadas].
São seis papéis coordenados. O designer de problemas, que transforma desafio vago em especificação [tão] rigorosa [quando factível] e janela de contexto bem construída. O orquestrador de agentes, que desenha e opera grafos de agentes especializados, definindo protocolos de comunicação, critérios de parada e rotas de fallback. O avaliador crítico, que faz meta-avaliação, checagem factual rigorosa, contraditório técnico e busca deliberada de contraexemplos. O integrador de sentido, que recompõe saídas fragmentadas em narrativa coerente e decisão contextualizada, preserva a assinatura autoral e assume a consequência moral do que foi decidido. Esses são papéis mais operacionais, aos quais é preciso associar outros dois, mais abstratos: o tradutor institucional, que converte diagnóstico em projeto com orçamento, métrica, responsável e valor mensurável e o arquiteto sociotécnico, que redesenha a topologia da organização como plataforma de percepção, deliberação, execução e aprendizado contínuo.
Repare numa coisa: nenhum desses seis papéis aparece no resultado do trimestre. E todos os seis são essenciais, como parte do capital complementar intangível que a Curva J exige para virar. É por isso que o instrumento não os vê — e é por isso que quem olha só para o instrumento nunca vai investir neles.
E daí?… Por que isso importa?…
Porque a grande aposta do nosso tempo não é um duelo entre o homem e a máquina. Esse enredo é confortável, é cinematográfico, rende bilheteria — e é falso.
A grande aposta é sobre quem vai ser dono da infraestrutura da inteligência quando a poeira baixar. E é sobre se a travessia da Instabilidade para a Inovação vai ser feita com recomposição institucional, como Perez descreve, ou com uma barreira regulatória erguida em nome da sobrevivência da espécie e mantida, depois, em nome da margem.
Não há demiurgo digital conspirando no silêncio dos data centers para erradicar a espécie humana. O que há são conselhos de administração olhando para compromissos trilionários de CapEx, para um índice que não se recupera há doze semanas e para um fosso competitivo que vale três pontos num benchmark e encolhe a cada lançamento. O que há é a tentativa — não necessariamente cínica, e exatamente por isso mais difícil de combater — de converter um estrangulamento conjuntural de rentabilidade em uma emergência de segurança global.
E a resposta não pode ser nem o terrorismo intelectual que paralisa, nem o cinismo que dispensa o risco técnico, nem o deslumbramento que compra assinatura de modelo e chama aquilo de estratégia.
Aos indivíduos, cabe cultivar agência metacognitiva: recusar a condição de apêndice de algoritmo opaco e sustentar o rigor da autoria e da responsabilidade pessoal. Ninguém vai responder pela sua decisão no seu lugar, e nenhuma máquina assina embaixo.
Às organizações, cabe abandonar o fetiche raso do corte de cabeças e arquitetar sistemas híbridos de trabalho pautados por densidade cognitiva e dignidade ética — porque é exatamente isso que a economia diz que paga, e não apenas o que a moral diz que é certo. Rigor sem responsabilidade encalha capital e gente; responsabilidade sem rigor abre mão do valor.
Ao Estado brasileiro e à sociedade civil organizada, cabe encarar de frente os dois números desta conversa: três meses e três anos. Enquanto a velocidade de aprovação de um incentivo fiscal for quinze vezes maior que a de um marco de direitos, nós não estaremos construindo soberania. Estaremos construindo hospedagem — com desconto proporcional à pobreza da região que a recebe.
O ponto de inflexão, escreveu Perez, é um tempo de indeterminação: o momento em que se define o modo de crescimento que vai moldar o mundo pelas duas ou três décadas seguintes, e cujo resultado depende dos interesses, da lucidez, do poder relativo e da eficácia das forças sociais que participam do processo [capítulo 11 e epílogo, em carlotaperez.org/books].
Note o que está nessa lista. Lucidez está na lista. E não está ali como enfeite: é um dos insumos que determinam o desfecho.
Nós erramos a travessia em 2000. Erramos de novo em 2008. A janela abriu pela terceira vez em cinco dias de setembro de 2026 — e desta vez ela veio embrulhada em papel de presente, com laço de fita e uma carta sobre o fim do mundo.
A pergunta não é se a máquina vai nos destruir.
A pergunta é quem vai ser o dono da máquina quando descobrirmos que ela não ia.
As obras de referência deste texto
Todas as fontes jornalísticas e documentais estão linkadas ao longo do texto, no ponto exato em que são usadas. As obras de fundo, que sustentam o argumento inteiro e merecem leitura própria, são estas seis:
Carlota Perez, Technological Revolutions and Financial Capital: The Dynamics of Bubbles and Golden Ages, Edward Elgar, 2002, 198 páginas — sumário, prefácio de Chris Freeman e vários capítulos em acesso aberto [em carlotaperez.org/books]; e o ensaio de 2022 sobre por que a instalação das TIC durou tanto [em carlotaperez.org/…/CP-Why-such-a-long-installation-of-ICT.pdf].
George J. Stigler, “The Theory of Economic Regulation”, Bell Journal of Economics, vol. 2, nº 1, 1971, pp. 3-21 [em ideas.repec.org/a/rje/bellje/v2y1971ispringp3-21].
Erik Brynjolfsson, Daniel Rock e Chad Syverson, “The Productivity J-Curve: How Intangibles Complement General Purpose Technologies”, American Economic Journal: Macroeconomics, 13(1), 2021, pp. 333-372 [em aeaweb.org/articles?id=10.1257/mac.20180386] — e o working paper NBER 25148, em acesso aberto [em nber.org/system/files/working_papers/w25148/w25148.pdf].
Erik Brynjolfsson, “The Turing Trap: The Promise & Peril of Human-Like Artificial Intelligence”, Daedalus, 151(2), 2022, pp. 272-287 [em arxiv.org/abs/2201.04200]; e Paul A. David, “The Dynamo and the Computer”, 1990, que é o precedente histórico de tudo isso [em the-dynamo-and-the-computer…pdf].
Silvio Meira, André Neves e Carlos P. Braga, Foundations of Responsible Economics for AI Strategies (REAIS), TDS.company com a Fundação Dom Cabral, 2026 [em tds.company].
Silvio Meira, André Neves, Rui Belfort, Filipe Calegario, Vinicius Garcia e Courtnay Guimarães, As Três Inteligências, Revisitadas, TDS.company, 2026 [em biblioteca.tds.company/ebook-as-tres-inteligencias-revisitadas].
E, para o contexto material da corrida, o dossiê Artificial Futures da Dissent, outono de 2026 [em dissentmagazine.org/issue/fall-2026], com “Our Technological Wager”, de Simon Torracinta, e “After the Data Centers”, de Brian J. Chen.